Domain stakeholders.de kaufen?
Wir ziehen mit dem Projekt
stakeholders.de um.
Sind Sie am Kauf der Domain
stakeholders.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stakeholders.de kaufen?
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **

Ähnliche Suchbegriffe für Kreditgeber
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
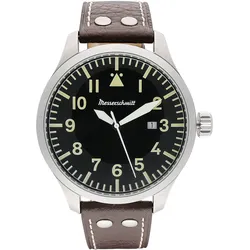
Messerschmitt ME-47XLB Herren-Fliegeruhr XL Beobachter Braun/SchwarzMade in Germany, auffällige Armbanduhr für Männer, mit Quarzwerk Ronda 515, Datumsanzeige, schwarzes Zifferblatt, lumineszierende Zeiger, Zahlen und Indizes, zentraler Sekundenzeiger, Gehäuse aus mattiertem Edelstahl, verschraubter Gehäuseboden, geriffelte Krone, kratzunempfindliches Mineralglas, Armband aus dunkelbraunem Leder mit matten Ziernieten, matte Dornschließe, wasserdicht bis 5 bar, Breite (ohne Krone) 47 mm, Höhe 12 mm249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selfsat H22dCSS+ Unicable 2 Antenne 24 TeilnehmerSelfsat H22dCSS+ Unicable 2 Antenne 24 Teilnehmer Selfsat H2 2dCSS+ mit einem U nicable 2 LNB (SCR -LNB kompatibel zu EN50494 / EN50607 ) 1 SCR 2 Ausgang für bis zu 24 JESS taugliche Geräte 8 SCR Frequenzen sind abwärtskompatibel zu EN50494 Vereinfacht die Montage komplexer Verteilungen im Haus - d adurch Einsparung an Material- und Arbeitskosten. Modernes, Flaches Design Alle Halterungsvarianten im Lieferumfang Hinweis zur Ausrichtung: Die Antenne reagiert bei Benutzung eines Satellitenmessgerätes wie eine konventionelle Satantenne ( Single LNB). Es ist kein spezielles Messgerät zum Ausrichten der Antenne nötig. Unicable (SCR) Frequenzen: CH01: 1210 MHz CH02: 1420 MHz CH03: 1680 MHz CH04: 2040 MHz CH05: 1005 MHz CH06: 1050 MHz CH07: 1095 MHz CH08: 1140 MHz CH09: 1260 MHz CH10: 1305 MHz CH11: 1350 MHz CH12: 1475 MHz CH13: 1520 MHz CH14: 1565 MHz CH15: 1610 MHz CH16: 1725 MHz CH17: 1770 MHz CH18: 1815 MHz CH19: 1860 MHz CH20: 1905 MHz CH21: 1950 MHz CH22: 1995 MHz CH23: 2085 MHz CH24: 2130 MHz Technische Daten (Allgemein): Polarisation: Vertikal & Horizontal Antennengewinn: 34.5dBi (bei 12.7GHz) Eingangsfrequenz: 10.7 ~ 11.7 GHz / 11.7 ~ 12.75 GHz LO Frequenz: 9.75 GHz / 10.6 GHz LO Abweichung: ± 1 MHz (bei 25°C) LO Stabillität: ± 3 MHz (bei -40 ~ 60°C) LO Phasenrauschen: 60 dBc/Hz (Max.) (bei 1 kHz) 75 dBc/Hz (Max.) (bei 10 kHz) 100 dBc/Hz (Max.) (bei 100 kHz) Rauschmaß: 0,8 dB (Typ.) Kreuzpolarisation Isolation: 20 dB (Min.) P 1dB: 0 dBm (Min.) Ausgabe VSWR: 2.0 : 1 (Max.) Stromaufnahme: 250 mA (bei 13V) (Max.) Ausgang Anschluss: 75 Ω F typ Betriebstemperatur: -40 °C ~ +60°C Größe (B x T x H): 566 x 300 x 65mm Gewicht: 7.0kg Technische Daten (SatCR - Ausgang): Konversionsgewinn außerhalb der AGC: 60dB (Min.) Gewinn Variation: 7.5dB P -P (Max.) IF AGC Ausgangssoll Stufe im CW Modus: -32~-17dBm Kontrolsignal: CENELEC EN-50494 bzw. EN50607 Im Lieferumfang enthalten: SELFSAT H22dCSS+ Unicable 2 Satellitenantenne Unicable 2 LNB für bis zu 24 Teilnehmer Masthalterung mit Befestigungsschelle Wandhalterung Fensterhalterung Standfuß Aufbauanleitung Schraubensatz Werkzeug199,00 €*Versand: 6,85 €Sichere Weiterleitung zum Anbieter
-
Belden Profibus-DP-Teilnehmer 0970 PSL 213Versorgungsspannung bei DC=24 VSpannungsart der Versorgungsspannung=DCAnzahl der HW-Schnittstellen seriell RS-485=1Mit optischer Schnittstelle=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=jaUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für I...624,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
Wie kann man einem Kreditgeber eine Spielsucht mitteilen?
Um einem Kreditgeber eine Spielsucht mitzuteilen, ist es wichtig, ehrlich und transparent zu sein. Man kann einen Brief oder eine E-Mail verfassen, in dem man die Situation erklärt und die Schwierigkeiten aufgrund der Spielsucht erläutert. Es ist ratsam, auch anzugeben, welche Schritte man unternommen hat oder plant, um die Spielsucht zu bekämpfen und die finanzielle Situation zu verbessern. **
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Messerschmitt ME-47XLB Herren-Fliegeruhr XL Beobachter Braun/SchwarzMade in Germany, auffällige Armbanduhr für Männer, mit Quarzwerk Ronda 515, Datumsanzeige, schwarzes Zifferblatt, lumineszierende Zeiger, Zahlen und Indizes, zentraler Sekundenzeiger, Gehäuse aus mattiertem Edelstahl, verschraubter Gehäuseboden, geriffelte Krone, kratzunempfindliches Mineralglas, Armband aus dunkelbraunem Leder mit matten Ziernieten, matte Dornschließe, wasserdicht bis 5 bar, Breite (ohne Krone) 47 mm, Höhe 12 mm249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
-
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
Ähnliche Suchbegriffe für Kreditgeber
-
Selfsat H22dCSS+ Unicable 2 Antenne 24 TeilnehmerSelfsat H22dCSS+ Unicable 2 Antenne 24 Teilnehmer Selfsat H2 2dCSS+ mit einem U nicable 2 LNB (SCR -LNB kompatibel zu EN50494 / EN50607 ) 1 SCR 2 Ausgang für bis zu 24 JESS taugliche Geräte 8 SCR Frequenzen sind abwärtskompatibel zu EN50494 Vereinfacht die Montage komplexer Verteilungen im Haus - d adurch Einsparung an Material- und Arbeitskosten. Modernes, Flaches Design Alle Halterungsvarianten im Lieferumfang Hinweis zur Ausrichtung: Die Antenne reagiert bei Benutzung eines Satellitenmessgerätes wie eine konventionelle Satantenne ( Single LNB). Es ist kein spezielles Messgerät zum Ausrichten der Antenne nötig. Unicable (SCR) Frequenzen: CH01: 1210 MHz CH02: 1420 MHz CH03: 1680 MHz CH04: 2040 MHz CH05: 1005 MHz CH06: 1050 MHz CH07: 1095 MHz CH08: 1140 MHz CH09: 1260 MHz CH10: 1305 MHz CH11: 1350 MHz CH12: 1475 MHz CH13: 1520 MHz CH14: 1565 MHz CH15: 1610 MHz CH16: 1725 MHz CH17: 1770 MHz CH18: 1815 MHz CH19: 1860 MHz CH20: 1905 MHz CH21: 1950 MHz CH22: 1995 MHz CH23: 2085 MHz CH24: 2130 MHz Technische Daten (Allgemein): Polarisation: Vertikal & Horizontal Antennengewinn: 34.5dBi (bei 12.7GHz) Eingangsfrequenz: 10.7 ~ 11.7 GHz / 11.7 ~ 12.75 GHz LO Frequenz: 9.75 GHz / 10.6 GHz LO Abweichung: ± 1 MHz (bei 25°C) LO Stabillität: ± 3 MHz (bei -40 ~ 60°C) LO Phasenrauschen: 60 dBc/Hz (Max.) (bei 1 kHz) 75 dBc/Hz (Max.) (bei 10 kHz) 100 dBc/Hz (Max.) (bei 100 kHz) Rauschmaß: 0,8 dB (Typ.) Kreuzpolarisation Isolation: 20 dB (Min.) P 1dB: 0 dBm (Min.) Ausgabe VSWR: 2.0 : 1 (Max.) Stromaufnahme: 250 mA (bei 13V) (Max.) Ausgang Anschluss: 75 Ω F typ Betriebstemperatur: -40 °C ~ +60°C Größe (B x T x H): 566 x 300 x 65mm Gewicht: 7.0kg Technische Daten (SatCR - Ausgang): Konversionsgewinn außerhalb der AGC: 60dB (Min.) Gewinn Variation: 7.5dB P -P (Max.) IF AGC Ausgangssoll Stufe im CW Modus: -32~-17dBm Kontrolsignal: CENELEC EN-50494 bzw. EN50607 Im Lieferumfang enthalten: SELFSAT H22dCSS+ Unicable 2 Satellitenantenne Unicable 2 LNB für bis zu 24 Teilnehmer Masthalterung mit Befestigungsschelle Wandhalterung Fensterhalterung Standfuß Aufbauanleitung Schraubensatz Werkzeug199,00 €*Versand: 6,85 €Sichere Weiterleitung zum Anbieter
-
Belden Profibus-DP-Teilnehmer 0970 PSL 213Versorgungsspannung bei DC=24 VSpannungsart der Versorgungsspannung=DCAnzahl der HW-Schnittstellen seriell RS-485=1Mit optischer Schnittstelle=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=jaUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für I...624,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
-
Wie kann man einem Kreditgeber eine Spielsucht mitteilen?
Um einem Kreditgeber eine Spielsucht mitzuteilen, ist es wichtig, ehrlich und transparent zu sein. Man kann einen Brief oder eine E-Mail verfassen, in dem man die Situation erklärt und die Schwierigkeiten aufgrund der Spielsucht erläutert. Es ist ratsam, auch anzugeben, welche Schritte man unternommen hat oder plant, um die Spielsucht zu bekämpfen und die finanzielle Situation zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.